
大逆转!年通胀率从211%跌到33.8%!米莱执政阿根廷1000天:通胀大降、上调主权评级,实现十多年来第一次年度财政盈余
时间:26-09-16 来源:投资者内参
大逆转!年通胀率从211%跌到33.8%!米莱执政阿根廷1000天:通胀大降、上调主权评级,实现十多年来第一次年度财政盈余
2026年9月4日,阿根廷总统哈维尔·米莱迎来执政1000天。他自2023年12月10日就职以来,以激进的经济改革方案重塑了阿根廷的政治经济格局,期间实现了自2010年以来的首次年度财政盈余。
从危机到改革之路
米莱于2023年12月就职时,阿根廷经济承受着巨大压力。
阿根廷通胀在2024年的飙升,主要是多年财政赤字由印钞融资、比索持续贬值、经济政策反复失去信心等构成的结果。全球后疫情时期的通胀和大宗商品冲击加剧了压力,但根本问题在国内:在一个家庭对货币缺乏信心的经济体中,过多的比索追逐过少的商品。
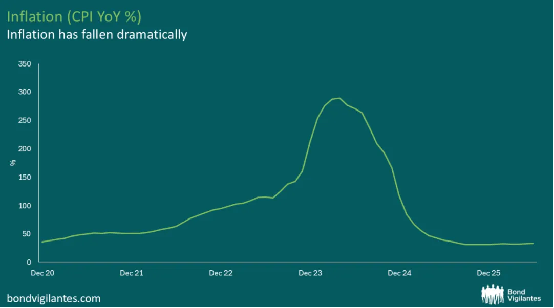
米莱就职时,月通胀率超过25%,年通胀率已达211%,随后峰值接近290%,此后,年通胀率降至同比约33.8%,主要驱动力来自激进的财政调整、消除政府支出的货币融资以及更广泛的政策纪律恢复等。出口走强、能源产量上升和统计基数效应等有利因素也发挥了作用,但去通胀的幅度表明,大部分改善可归因于米莱的经济计划。
阿根廷的经验提供了一个有力例证:当通胀源于深层的结构性财政和货币失衡时,政治代价高昂的改革有时比渐进调整更为有效。
米莱完全拒绝渐进主义,转而推行近代主要经济体中最为激进的财政整顿计划之一。补贴被削减,公共支出被压缩,政府部门被精简,财政平衡被提升至优先级别的政策目标,支持者称之为休克疗法。
休克疗法很少受欢迎,因为它迫使调整立即发生而非推迟到未来。它以可见的短期痛苦换取长期收益的可能性。然而,当财政和货币失调已根深蒂固时,渐进方式可能使复苏之路更长、更不确定。
市场对政策可信度的回应
进展最清晰的指标或许来自金融市场。
2024年3月时,阿根廷主权利差仍牢牢处于困境区间。投资者愿意相信改革故事,但希望看到政府能够兑现的证据。从经济基本面来看,证据已越来越多地显现。
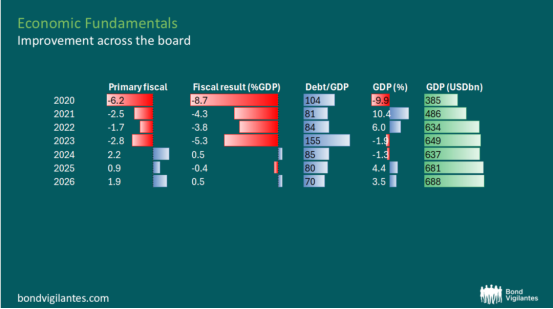
三大评级机构在米莱任内均上调了阿根廷的主权信用状况。
惠誉于2026年5月将阿根廷上调至B-,援引财政和外部收支改善、改革进展以及储备积累前景增强。
标普随后也将该国上调至B-,强调融资渠道改善和宏观经济失衡减少。
穆迪同样将阿根廷移出高度困境类别,指出违约风险下降和经济基本面改善。
主权评级影响可配置资本的投资者群体。阿根廷仍远低于投资级,但脱离困境端扩大了潜在买家范围,并逐步降低融资成本。
利差相对于多数新兴市场仍处高位,反映阿根廷的历史和持续存在的脆弱性。然而更值得关注的发展是这一溢价已大幅收窄。
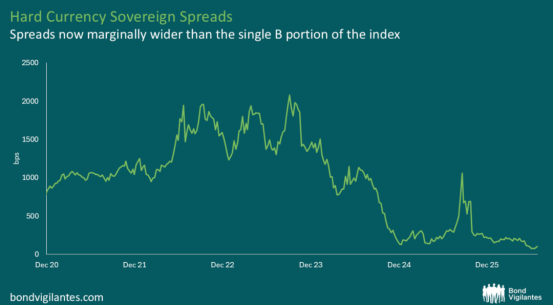
这与不到三年前该国所处的位置相比,是一个显著转变。
投资开始跟进,恢复可预测性
米莱最重要的成就之一,最终可能在于恢复了可预测性。
国家很少能在缺乏资本流入的情况下持续增长。投资者不要求完美,但确实需要一定程度的信心,即经济政策将保持大体一致。多年来,阿根廷两者都无法提供。
财政盈余、通胀下降等组合,帮助加强了与多边贷款机构和私人投资者的关系。尽管国际市场准入仍在发展中,该国的融资选择相比此前数年的近乎孤立已大幅拓宽。
经济稳定之所以重要,是因为它为投资创造了条件。阿根廷的自然优势从未受到质疑。该国拥有世界级农业出口、显著矿业潜力,以及通过瓦卡穆埃尔塔拥有的全球视角下重要的非常规能源资源之一。挑战始终在于将潜力转化为实际投资。
外国直接投资出现积极信号,能源和矿业项目吸引了越来越多的国际兴趣,得到监管改革和更大宏观经济稳定性的支持。
这突出了一个重要观点:财政纪律本身并不创造增长,而是创造了一个私人资本愿意投资的环境。
话虽如此,这并不意味着米莱政府无可指摘。
经济调整给许多阿根廷人带来了切实的困难。实际收入最初大幅下降,调整阶段贫困率上升,社会紧张局势仍然高涨。即使支持者也会承认,收益分配并不均衡。
因此,断言过去一千天是无条件的成功是错误的。公众支持比许多人预期的更具韧性,但政治仍然两极分化,社会成本仍然真实。
真正的考验将是今天的成果能否持久。然而已经改变的是,投资者不再争论稳定是否可能,而是越来越多地讨论复苏能走多远。
源自--投资者内参
| 上一篇 | 下一篇 |
|---|---|
| 估值3300亿!月之暗面秘密赴港IPO:大模型“六... | 没有上一篇 |